Das Wichtigste in Kürze
- Der Bundesrat setzt die Abschaffung des Eigenmietwerts auf den 1. Januar 2029 in Kraft.
- Für selbstbewohntes Wohneigentum entfällt dann der Abzug für Unterhaltskosten – bei Bund, Kantonen und Gemeinden.
- Bei vermieteten Liegenschaften bleibt der Unterhaltsabzug bestehen.
- Wer selbst wohnt und ohnehin renovieren muss, kann werterhaltende Kosten letztmals im Steuerjahr 2028 abziehen.
Mit dem Ja an der Urne im September 2025 ist der Systemwechsel bei der Wohneigentumsbesteuerung beschlossen. Der Bundesrat hat das Inkrafttreten auf den 1. Januar 2029 festgelegt, damit die Kantone ihre neuen Regeln zeitgleich einführen können. Bis dahin gilt das bisherige System – mit Eigenmietwert und mit Abzügen für den Unterhalt. Für Eigentümerinnen und Eigentümer im Wallis, die eine Renovation ohnehin vor sich haben, sind die nächsten zwei Jahre deshalb ein wichtiges Zeitfenster.
Was sich ab 2029 ändert
Laut Bundesrat entfällt ab 2029 die Besteuerung des Eigenmietwerts auf selbstgenutztem Wohneigentum – bei Erst- wie bei Zweitliegenschaften. Im Gegenzug fallen mehrere Abzüge weg:
- Unterhaltskosten: Der Abzug entfällt bei Bund, Kantonen und Gemeinden.
- Energiesparen und Umweltschutz: Bei der direkten Bundessteuer entfallen die Abzüge. Die Kantone können sie zeitlich begrenzt weiterführen. Einige Kantone – etwa Zürich – haben bereits angekündigt, darauf zu verzichten. Wie der Kanton Wallis entscheidet, erfahren Sie bei der kantonalen Steuerverwaltung.
- Schuldzinsen: Sie sind nur noch anteilig abziehbar, im Verhältnis der vermieteten Liegenschaften zum Gesamtvermögen. Wer erstmals Wohneigentum erwirbt, erhält einen befristeten Ersterwerberabzug.
Für vermietete und verpachtete Liegenschaften bleibt der Unterhaltsabzug bestehen. Für überwiegend selbstgenutzte Zweitliegenschaften dürfen die Kantone neu eine besondere Liegenschaftssteuer erheben – ein Punkt, der im Wallis mit seinen vielen Ferienwohnungen genau zu verfolgen ist.
Werterhaltend oder wertvermehrend – der entscheidende Unterschied
Abziehbar sind bis Ende 2028 nur Kosten, die den bisherigen Zustand erhalten oder wiederherstellen. Was den Wert der Liegenschaft erhöht – mehr Fläche, mehr Komfort, ein höherer Standard –, ist nicht abziehbar. Bei vielen Renovationen ist beides gemischt; dann wird aufgeteilt.
| Arbeit | Steuerlich in der Regel |
|---|---|
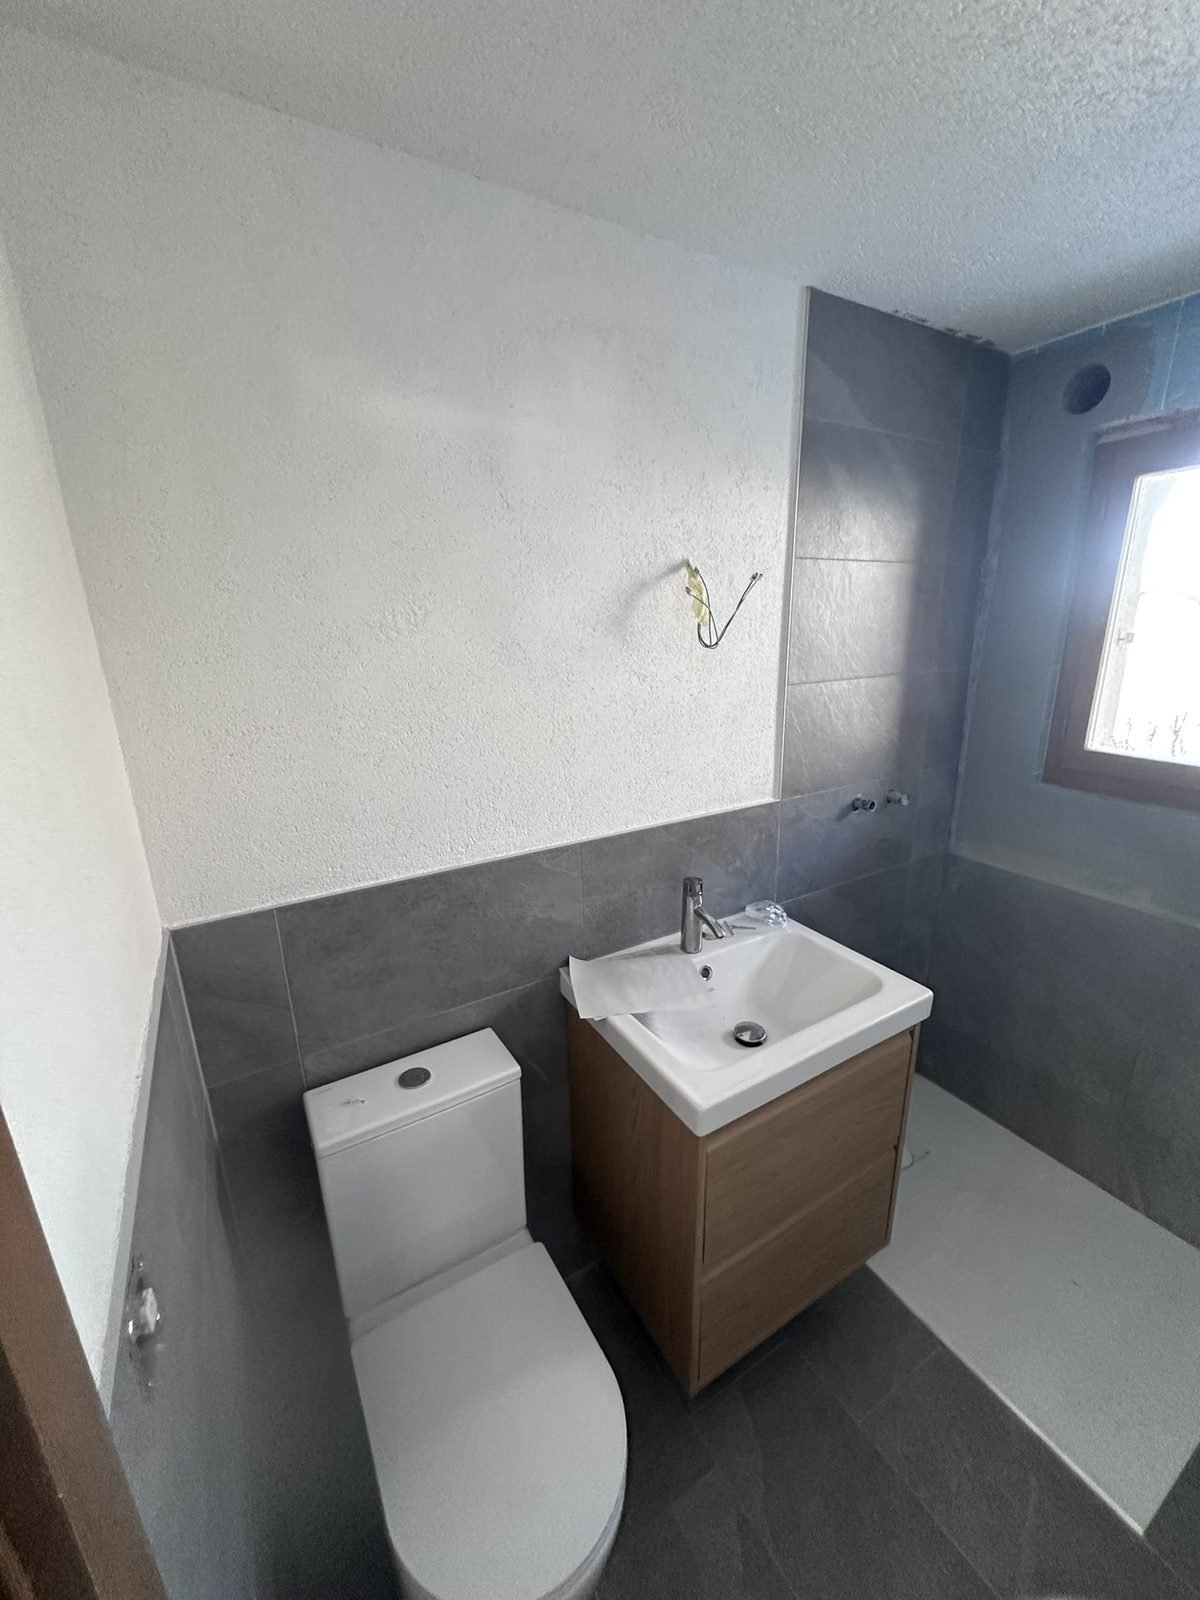
| Bad durch ein gleichwertiges ersetzen | werterhaltend – abziehbar |
| Zusätzliches Bad oder WC einbauen | wertvermehrend – nicht abziehbar |
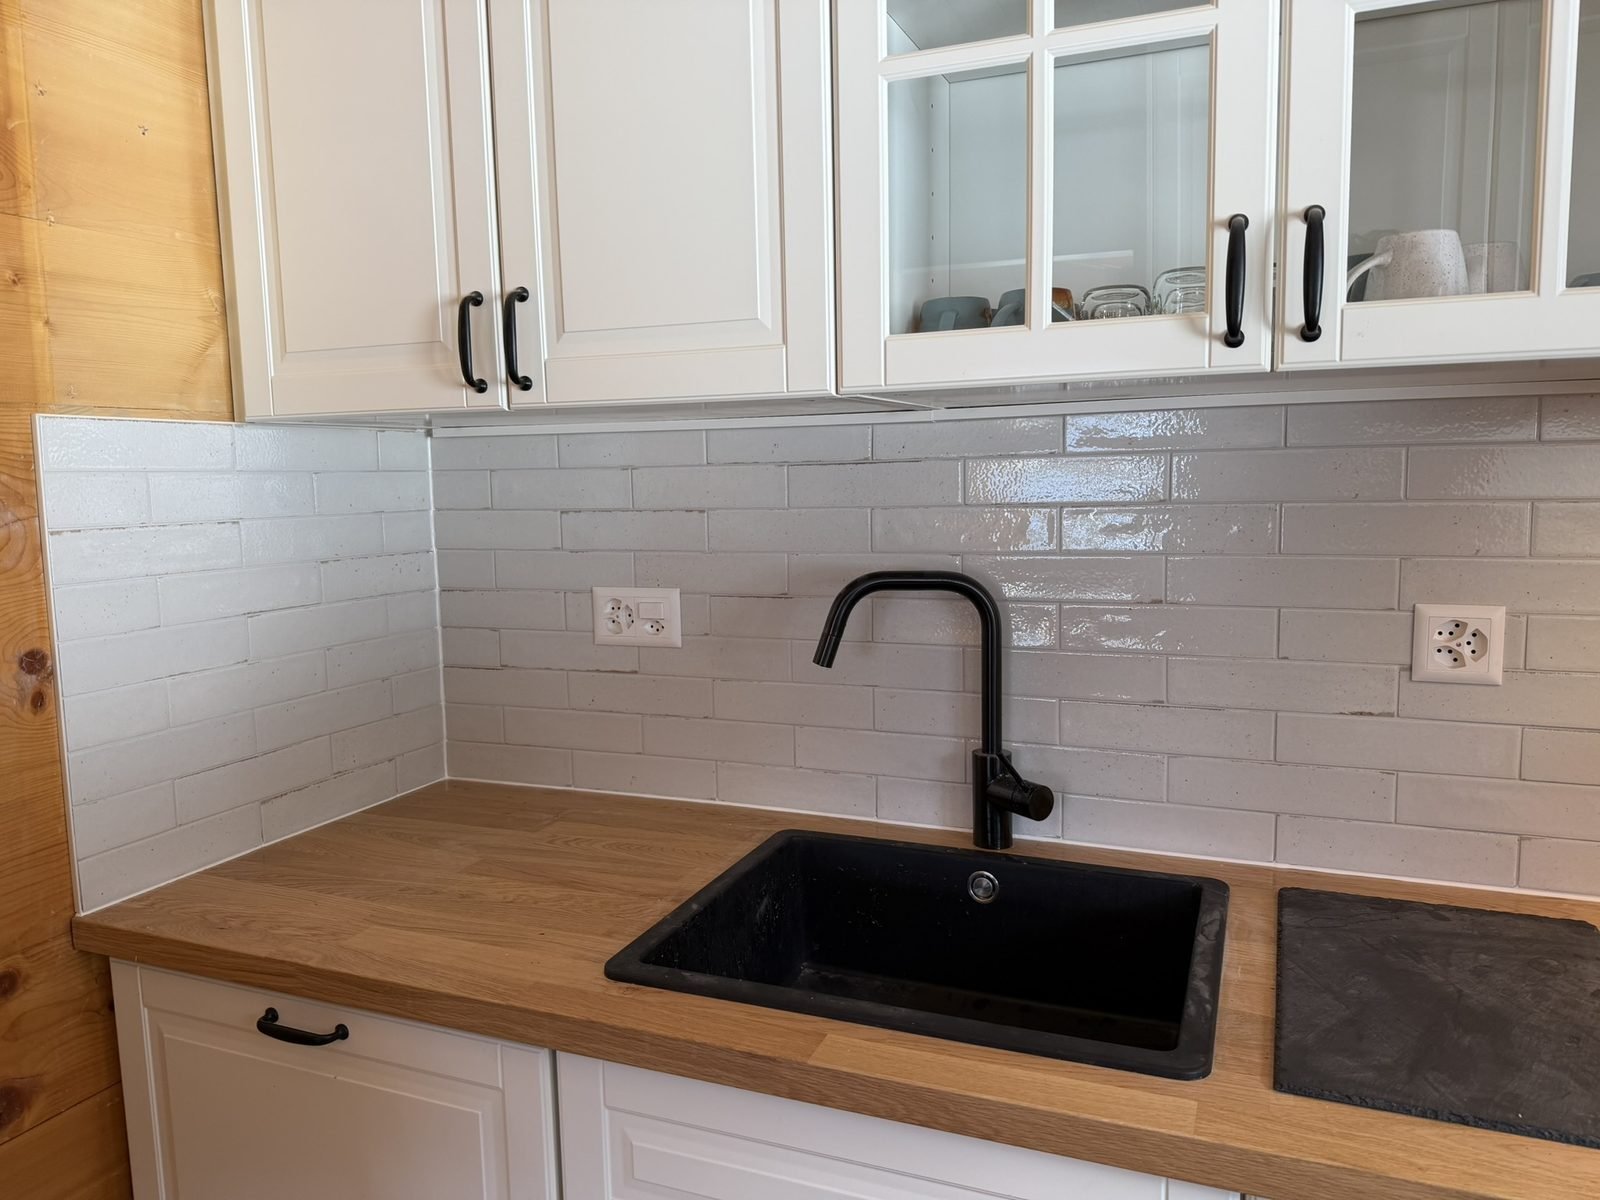
| Küche ersetzen | werterhaltend; Mehrwert durch deutlich höheren Standard wird abgezogen |
| Böden, Wände, Decken erneuern und streichen | werterhaltend – abziehbar |
| Fenster ersetzen, Dach oder Fassade dämmen | Energiesparmassnahme – abziehbar |
| Estrich zu Wohnraum ausbauen, Anbau, Wintergarten | wertvermehrend – nicht abziehbar |
| Wanddurchbruch für offene Küche | in der Regel wertvermehrend |
Wertvermehrende Investitionen sind trotzdem nicht verloren: Sie erhöhen die Anlagekosten der Liegenschaft und vermindern bei einem späteren Verkauf die Grundstückgewinnsteuer. Bewahren Sie die Rechnungen deshalb auf, auch wenn Sie sie heute nicht abziehen können.
Pauschale oder effektive Kosten?
Im Wallis können Sie für selbstbewohntes Eigentum jedes Jahr wählen: entweder einen Pauschalabzug – je nach Alter des Gebäudes 10 oder 20 Prozent des Eigenmietwerts – oder die effektiven Kosten mit Belegen. In einem Jahr mit grösserer Renovation lohnt sich fast immer der effektive Abzug.
Weil die Steuerprogression stark ist, kann es sinnvoll sein, eine grössere Renovation auf zwei Steuerjahre zu verteilen – etwa Bad im Herbst, Küche im Frühling. Für Investitionen in Energiesparen und Umweltschutz gilt seit 2020 zudem: Was im Jahr der Ausgabe nicht vollständig abgezogen werden kann, darf auf bis zu drei Steuerperioden verteilt werden. Erhaltene Förderbeiträge reduzieren die abziehbaren Kosten.
Was das für Ihre Planung heisst
- Nur renovieren, was ansteht. Eine Renovation allein wegen der Steuer lohnt sich selten. Wenn Bad, Küche oder Böden aber in den nächsten Jahren ohnehin fällig sind, spricht viel dafür, sie bis Ende 2028 abzuschliessen.
- Früh planen. Viele Eigentümer werden 2027 und 2028 renovieren wollen. Wer früh offerieren lässt, bekommt die Wunschtermine.
- Etappieren. Grössere Vorhaben über zwei oder drei Steuerjahre verteilen bricht die Progression – solange alles vor 2029 abgeschlossen ist.
- Zeitpunkt der Rechnung klären. In welchem Steuerjahr die Kosten zählen, hängt vom Rechnungs- bzw. Zahlungszeitpunkt ab. Besprechen Sie das mit Ihrer Steuerberatung.
- Positionen trennen. Wir gliedern Offerte und Rechnung auf Wunsch so, dass werterhaltende und wertvermehrende Arbeiten klar erkennbar sind.
Sonderfall Ferienwohnung und Chalet
Wer sein Chalet oder seine Ferienwohnung vermietet, kann Unterhaltskosten auch nach 2029 abziehen. Bei Objekten, die teils vermietet und teils selbst genutzt werden, ist die Aufteilung eine Frage für die Steuerberatung. Für überwiegend selbst genutzte Zweitwohnungen ist offen, ob und wie der Kanton eine Liegenschaftssteuer einführt. Was eine Renovation in der Zwischensaison praktisch bedeutet, lesen Sie bei der Chalet-Renovation.
Und die Fördergelder?
Förderbeiträge aus dem Gebäudeprogramm sind unabhängig vom Steuerabzug – sie gibt es für Dämmung, Heizungsersatz und andere energetische Massnahmen auch nach 2029. Wichtig bleibt: Das Gesuch muss vor Beginn der Arbeiten eingereicht sein. Details im Ratgeber Renovation planen.
Sie planen eine Renovation oder einen Umbau im Oberwallis? Wir besichtigen Ihr Objekt kostenlos und erstellen eine Festpreis-Offerte – jetzt Termin vereinbaren oder direkt anrufen: 079 122 10 94.